
▶ 【FP実務必携】事業保障・休業補償マスター 実務解説&活用ガイド & ヒアリング対応表 面談前ガイド
◆ 万が一と就労不能から「会社と家族」を同時に守る3大防衛ライン
「借入金返済」「固定費6〜12ヶ月分の運転資金クッション」「役員退職慰労金」を合算し、真の必要保障額をその場で割り出します。
解約返戻率のピークを過ぎた定期保険等を整理。手元現金を確保し、浮いた保険料を振り向けることで「追加手出しゼロ」で保障を倍増させます。
法人退職金を個人生命保険へシフト。相続税の非課税枠(500万×法定相続人)を活用し、後継者以外の相続人からの遺留分侵害・認知症口座凍結を完全遮断します。
■ 必須ヒアリング項目 & シミュレーター入力箇所の対応表
| 確認項目・書類 | 役割・直感的イメージ | 見るべきポイント | 当シミュレーター入力欄 |
|---|---|---|---|
|
1. 借入金残高 & 返済予定表 (金融機関ごとの残高一覧) |
「会社の債務の帳消し」 万が一のときに即時一括返済 |
・長期・短期借入金の合計残高 ・社長個人保証(経営者保証)の有無 ・信用保証協会付き融資の割合 |
▶ 借入金残高 |
|
2. 月間固定費(販管費等) (決算書P/L・試算表) |
「事業継続の酸素マスク」 売上が落ちても会社を生かす |
・役員報酬+従業員人件費+地代家賃 ・後継体制が整うまでの必要月数(6〜12ヶ月) ・就労不能(三大疾病・要介護等)時の月間赤字 |
▶ 月間固定費 ▶ 必要補填月数(6/12ヶ月) |
|
3. 役員報酬月額 & 就任年数 (定款・役員退職金規程) |
「社長の功績と家族の盾」 税法上の適正退職金枠 |
・最終月額報酬 × 就任年数 × 功績倍率(社長3.0倍) ・損金算入による法人税圧縮効果 ・遺族の生活保障および相続税納税原資 |
▶ 役員報酬月額 ▶ 通算就任年数 ▶ 功績倍率(例: 3.0倍) |
|
4. 既契約保険証券・返戻金推移 (法人名義の全契約一覧) |
「眠った現金の救出」 追加負担ゼロで保障を組替 |
・返戻率ピーク時期の確認(ピーク越えは早期解約) ・現在死亡保障額と就労不能保障の有無 ・年間保険料支出と解約返戻金の現金化可能額 |
▶ 現契約 死亡保障額 ▶ 現契約 年間保険料 ▶ 現契約 解約返戻金 |
「社長、多くの経営者様が『うちは借入金と同じ額の保険に入っているから大丈夫』とおっしゃいます。ですが、もし社長が突然倒れられたら、銀行はすぐに融資を引き揚げ、売上は激減しても、家賃や従業員給与などの『月間固定費』の支払いは毎月容赦なくやってきます。
借入金がゼロになっても、運転資金がショートすれば会社は倒産してしまうのです。
手元の『借入残高』『月間固定費』『加入中の保険証券』をお見せいただければ、会社の延命資金と退職金までカバーした真の必要額と、既契約の見直しで『追加の費用を一切かけずに(手出しゼロで)』保障を整えられるかを5分で診断いたします。」
▶ 【全4話ビジネス漫画】介護の灯を消さない。1.18億円の借入と家族を守り抜く事業保障・休業補償の真実 3分で読める実戦漫画
「借入金と同額の保険に入っているから安心」…その油断が会社を滅ぼす!?
登場人物:池田 美清 社長(株式会社みらいケア 代表取締役)、池田 敏宏 専務(後継者)、AI秘書わけ & 釆田 信之(釆田FP・認定FPコンサルタント)
第1話:借入の死角
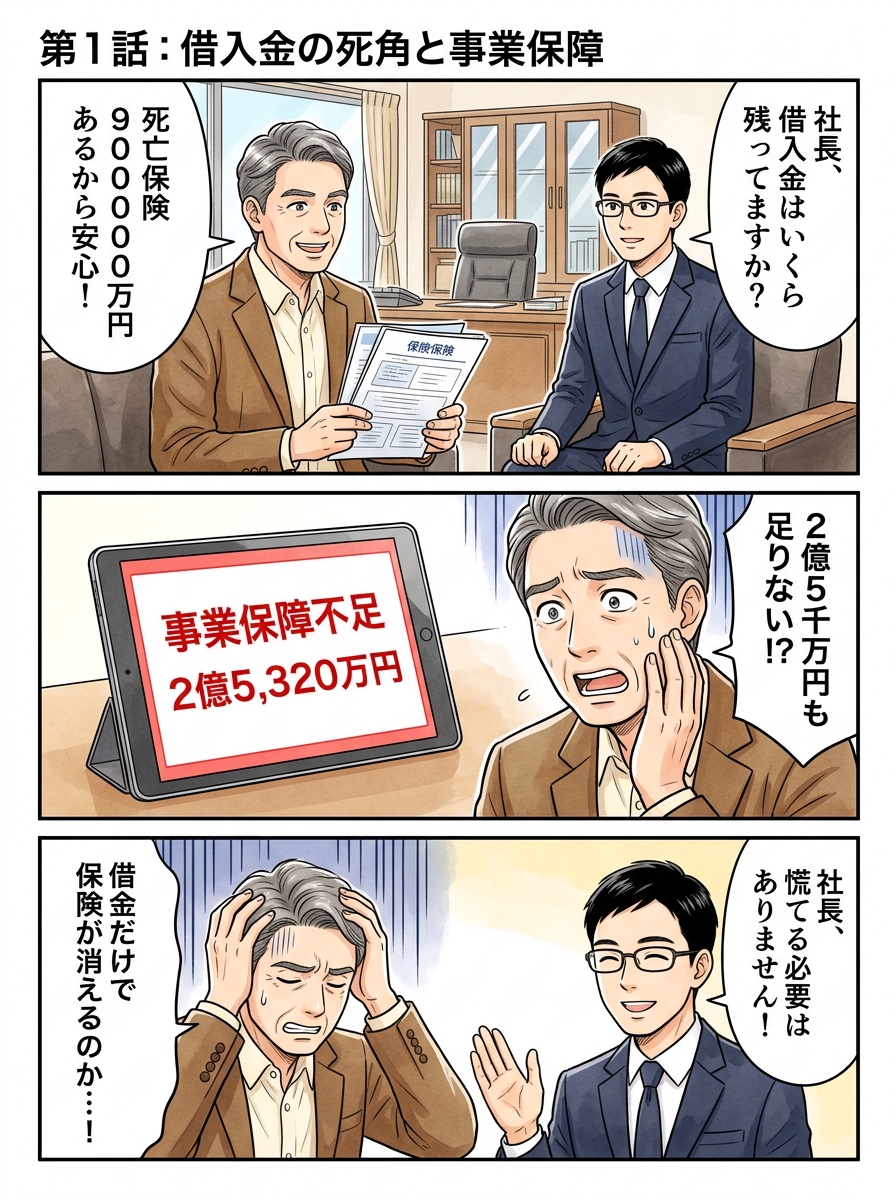
「借入1億1,800万円と同じ保険があるから安全!」と自信満々の池田美清社長に、釆田FPが一喝。「社長!月880万円の固定費は止まりません!」
第2話:3大防衛と休業の穴
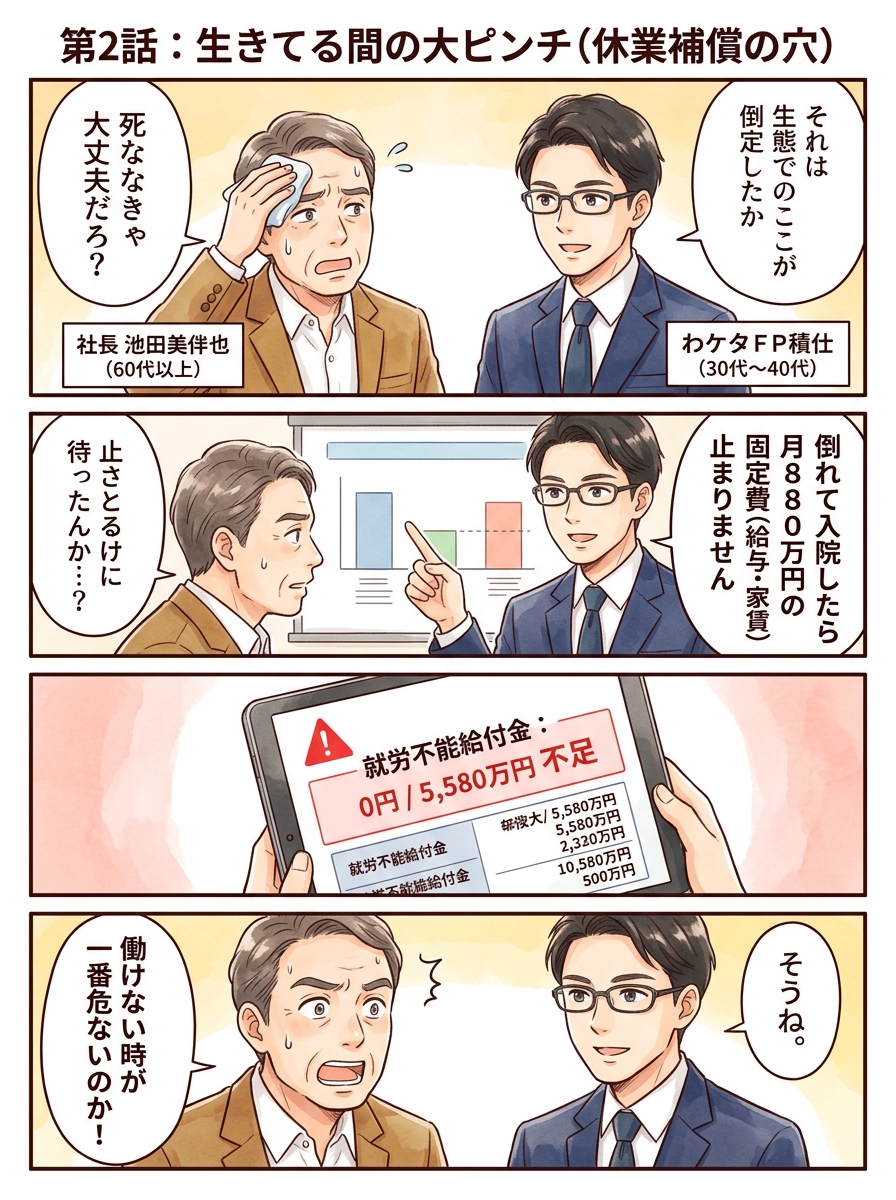
タブレットのシミュレーターで可視化された現実。必要額3.4億円に対し、死亡保障は2.5億円ショート、休業補償はなんと0円!青ざめる社長。
第3話:追加予算ゼロの奇跡
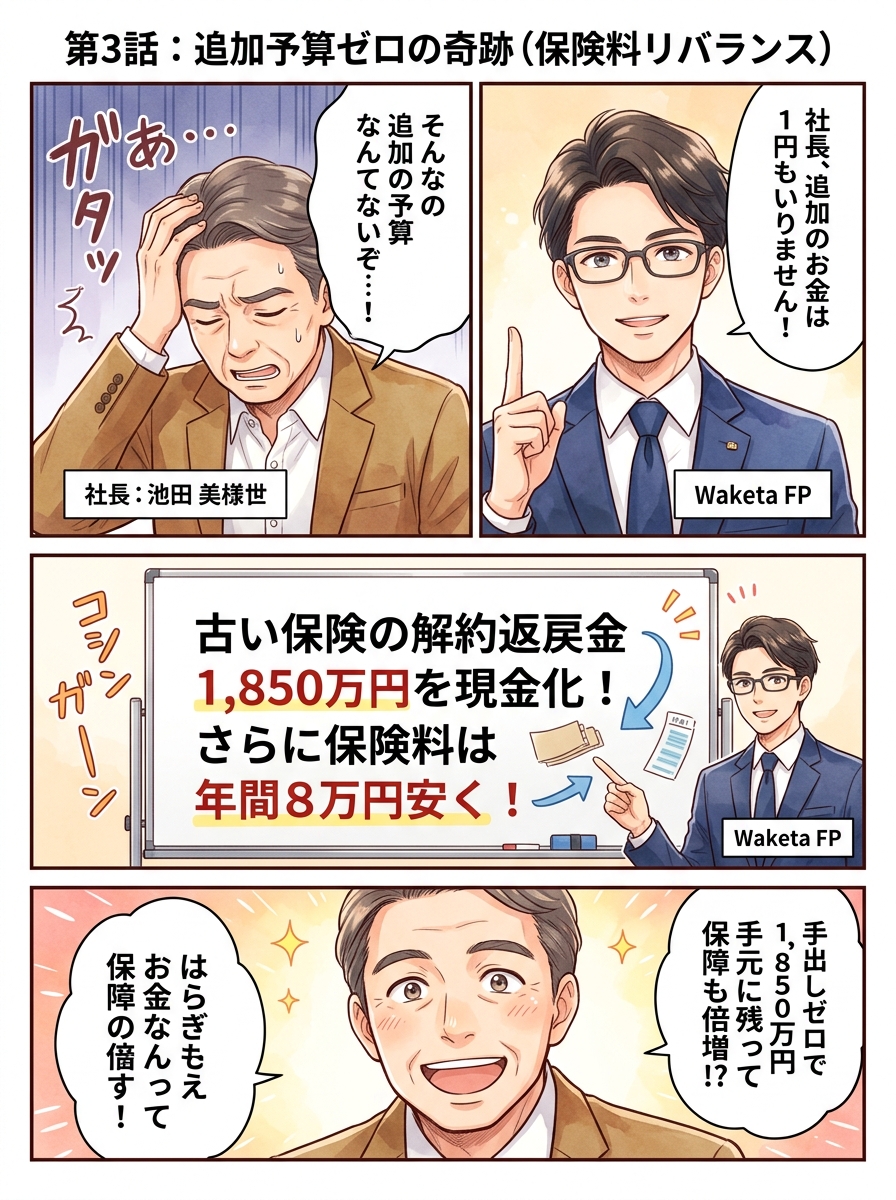
「追加予算は1円も不要です!」ピーク越えの定期保険を解約して手元現金1,850万円を確保。浮いた予算の組替で実質▲8万円削減&保障倍増!
第4話:退職金個人防衛と未来
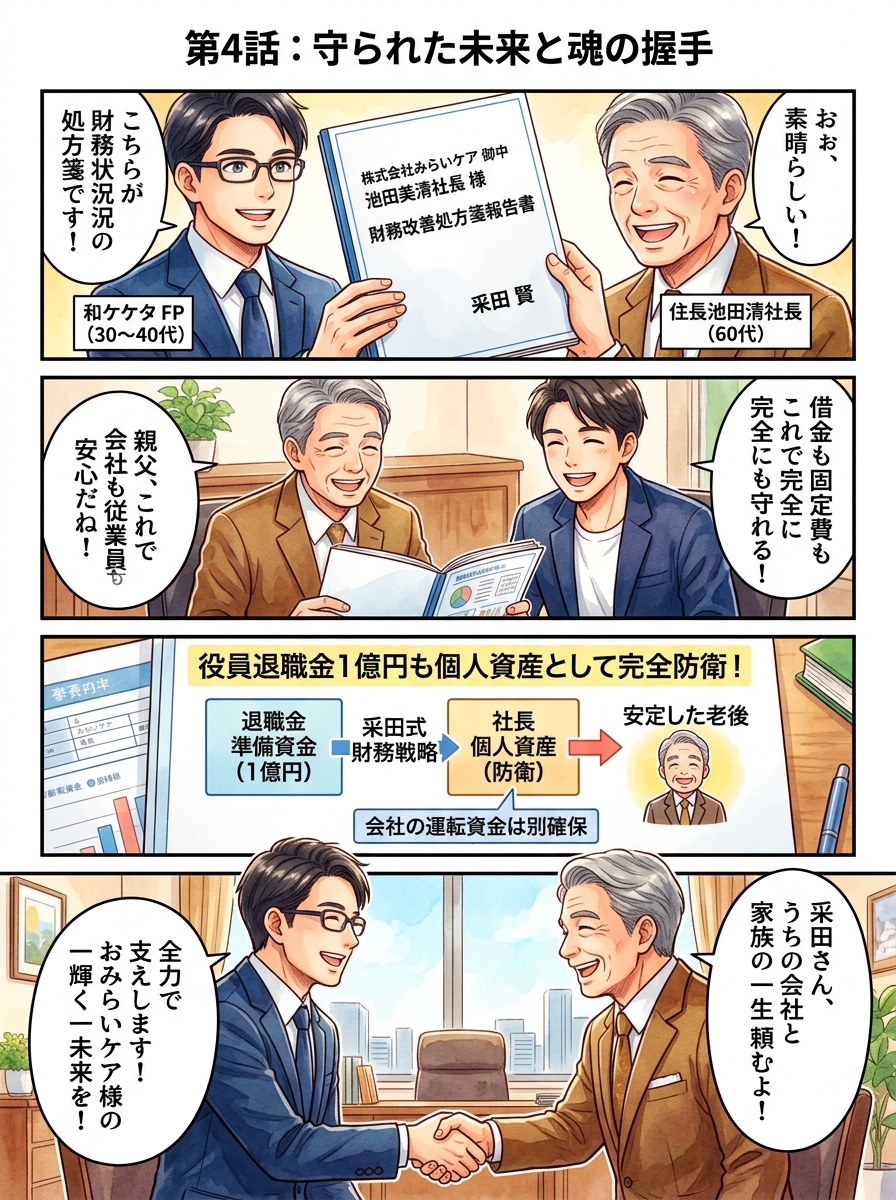
退職金1.15億円を個人生命保険へシフトし、相続税非課税枠と遺留分トラブル・認知症口座凍結を完全遮断。笑顔で固い握手を交わす二人!